Para que un gasto sea fiscalmente deducible, ha de estar respaldado por el correspondiente documento justificativo, es decir, la factura.
Según el nivel de detalle de estos documentos podemos diferenciar entre:
-Factura completa u ordinaria.
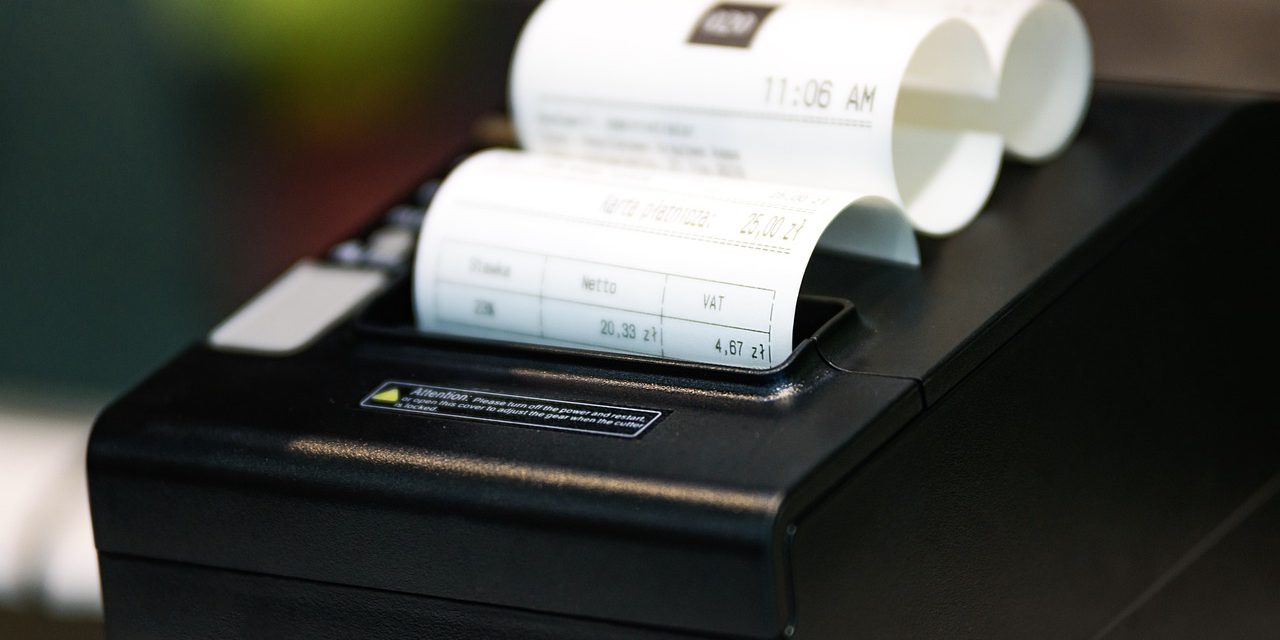
-Factura simplificada o tickets.
Requisitos de la factura simplificada y la factura completa:
En ambas, deben aparecer los siguientes elementos:
-Número y en su caso serie.
-Fecha de expedición y fecha de la operación si es distinta de la anterior.
-NIF e identificación del expedidor.
-Identificación del bien entregado o servicios prestados.
-Tipo impositivo y, opcionalmente también la expresión “IVA incluido”. Si hay operaciones sujetas a diferentes tipos impositivos deberá especificarse por separado y además, la parte de Base Imponible correspondiente a cada operación.
-Contraprestación total.
-En caso de que se aplique el régimen especial del criterio de caja del IVA, la mención “régimen especial del criterio de caja”.
Diferencia entre factura simplificada y completa:
La única diferencia entre la factura simplificada y la factura completa o normal radica en que en la factura simplificada no aparecen los datos del adquirente del bien o servicio.
Además, en las facturas simplificadas no es necesario incluir la cuota de IVA, mientras que en las facturas completas debe aparecer dicha cuota de forma separada de la base imponible.
Implicaciones fiscales en el Impuesto sobre el Valor Añadido.
Si se deduce el IVA de gastos que no estén correctamente justificados, por encontrarse recogidos en una factura simplificada, podemos enfrentarnos a inspecciones y sanciones por parte de la Administración, al no constar identificado al destinatario de los bienes y servicios.
No obstante, sobre este hecho se ha pronunciado el Tribunal Superior de Justicia de Cataluña, en su sentencia nº 318/2019 de 28 de marzo de 2019 en la que cuestiona este criterio por parte de la Administración Tributaria, ya que el tribunal considera deducibles aquellos gastos relacionados con lo habitual de la actividad, pues pese a que el contribuyente solo estaba en posesión de tickets, entiende que existe una correcta correlación entre los desplazamientos realizados por éste, y el cómputo del gasto, pese a no estar en posesión de los documentos justificativos que prevé el reglamento de facturación.
Implicaciones fiscales en el Impuesto sobre la Renta de las Personas Físicas.
Aunque la deducción de un gasto en IRPF se justifica de forma prioritaria mediante la factura, puede probarse por otros medios de prueba admitidos en Derecho, siempre que con los mismos se pueda acreditar la realidad del gasto y su afección a la actividad.
Además, la Sentencia del Tribunal Superior de Justicia de Cataluña (318/2019), concluye que los tickets también serían válidos como justificante para poder desgravar gastos de los trabajadores autónomos. En concreto, la sentencia se centra en gastos por desplazamientos, aunque podríamos extrapolar las conclusiones a los gastos de los autónomos en general.
Según el art. 28.1, 30 y 31 de la Ley de IRPF en relación con el art. 30 del Reglamento del IRPF, los cuales remiten a la Ley del Impuesto sobre Sociedades, la deducibilidad de los gastos está condicionada por el principio de correlación de ingresos y gastos, de forma que dichos gastos deben ser necesarios para la obtención de los ingresos. Por lo que de no existir esa correlación, o de no conseguir probar suficientemente la misma, los gastos podrían considerarse no deducibles fiscalmente. Además de la oportuna correlación entre ingresos y gastos, es necesario que se justifique la realidad del gasto mediante la factura correspondiente principalmente, o con documento equivalente del que se tiene que hacer el correspondiente registro en los libros obligatorios que deben de llevar los profesionales autónomos.
Los tickets o facturas simplificadas, en principio podrían ser esos “documentos equivalentes” a la factura completa, para justificar la realidad del gasto, pues según concluye la sentencia, la Administración tributaria no podría basarse únicamente en el incumplimiento de la formalidad de la factura para rechazar un gasto como deducible, sino que compete a la propia Administración el justificar la inexistencia de la correlación del gasto con los ingresos del profesional autónomo, o bien la inexistencia del gasto en sí para poder rechazar la deducibilidad del gasto.
Por tanto, para poder admitir un gasto como deducible, más allá de que se documente mediante factura o ticket, sería necesario que dicho gasto cumpliese los siguientes requisitos:
-Que existiese realmente.
-Que se pueda demostrar que es necesario para la actividad y está relacionado con la obtención de ingresos propios de la actividad en la que se pretende deducir.
-Que esté oportunamente recogido en los libros contables a que esté obligado el profesional-autónomo.
Ahora bien, si además de cumplir los anteriores requisitos, el gasto se documenta formalmente mediante una factura completa, conforme al Reglamento de Facturación, Hacienda no podrá poner problemas para su deducibilidad.
Si necesitas asesoramiento personalizado, contacta con nosotros.